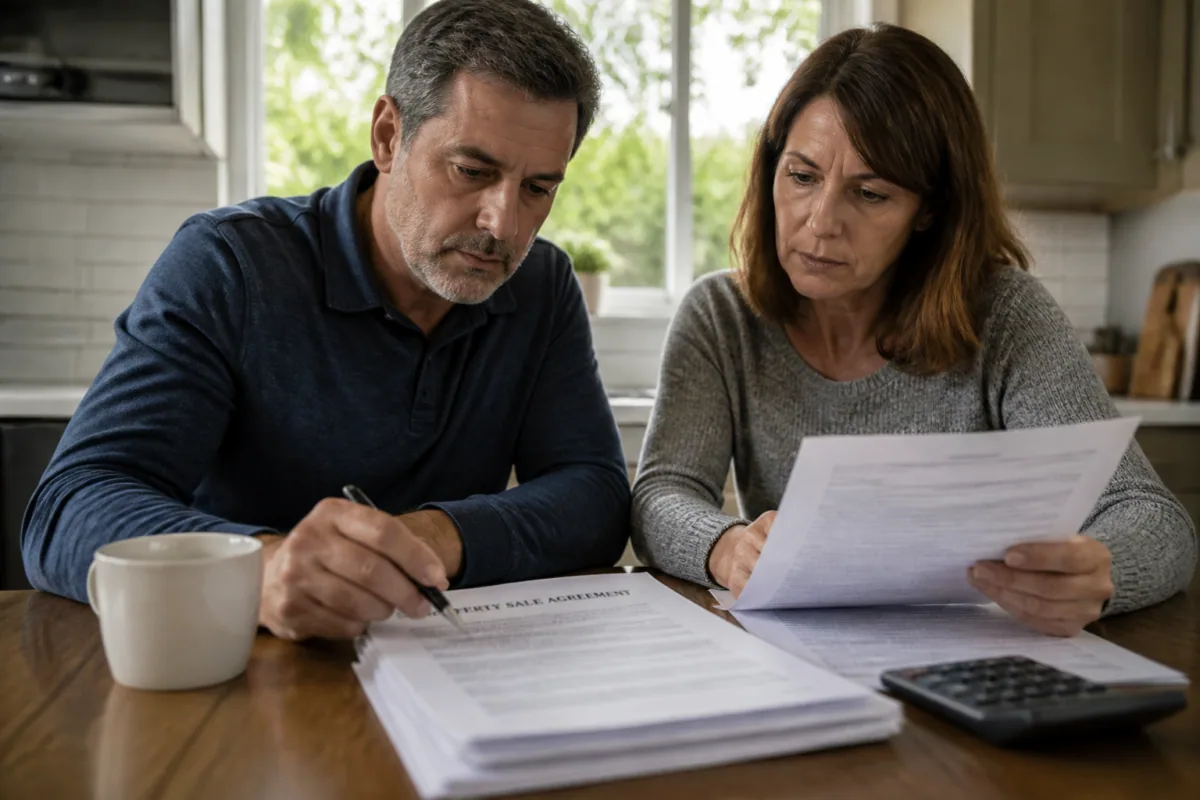
La signature d'un compromis de vente est un moment qui engage. L'acheteur s'apprête à contracter un crédit, à verser un dépôt de garantie et à s'engager sur un bien qu'il a peut-être visité deux fois. Pour éviter qu'une décision trop rapide ne devienne un piège, la loi française accorde à l'acquéreur non professionnel un délai de rétractation de 10 jours calendaires. Ce droit permet de revenir sur son engagement sans avoir à fournir de justification ni à subir de pénalités. Mais ce délai court à partir d'un moment précis, et son fonctionnement diffère selon que l'on a signé une promesse unilatérale ou un compromis. Voici ce qu'il faut vérifier avant et après la signature.
Promesse ou compromis : quelle différence pour le délai de rétractation ?
Avant de parler du délai, il faut distinguer les deux documents. La promesse unilatérale de vente n'engage que le vendeur. L'acheteur, lui, dispose d'une option : il peut lever l'option et acheter, ou y renoncer. Le vendeur, dès qu'il signe, est fermement engagé à vendre au prix convenu. Il ne peut plus remettre le bien sur le marché ni accepter une autre offre. Le compromis de vente, lui, engage les deux parties dès la signature : l'acheteur s'engage à acheter, le vendeur à vendre, sous réserve des conditions suspensives (notamment l'obtention du prêt).
Pour l'acheteur, le délai de rétractation est identique dans les deux cas : 10 jours calendaires, qui courent à compter du lendemain de la première présentation de la lettre recommandée notifiant l'acte, ou de sa remise en main propre. Une précision importante : le vendeur ne bénéficie d'aucun droit de rétractation. S'il signe, il est engagé définitivement. Ses seules options pour sortir de la vente seraient une résiliation à l'amiable ou, à défaut, une résiliation judiciaire si l'acheteur manque à ses obligations.
Comment calculer précisément le délai de 10 jours ?
Le calcul semble simple, mais il cache quelques pièges. Le délai commence le lendemain de la première présentation de la lettre recommandée avec accusé de réception. Cela signifie que si le facteur passe et que personne n'est là, le délai commence quand même à courir, dès le premier passage, même si vous ne récupérez la lettre que plusieurs jours plus tard. Si vous signez un compromis chez le notaire et que celui-ci vous remet l'acte en main propre, le délai court à partir du lendemain de cette remise.
Deux règles à connaître :
- Le délai est de 10 jours calendaires, c'est-à-dire que les samedis, dimanches et jours fériés comptent.
- Si le 10e jour tombe un dimanche ou un jour férié, le délai est prolongé jusqu'au premier jour ouvrable suivant, conformément à l'article 642 du Code de procédure civile.
Prenons un exemple concret : vous signez un compromis le lundi 3 juin et le notaire vous remet l'acte en main propre le jour même. Le délai commence le mardi 4 juin et se termine le jeudi 13 juin à minuit. Si le 13 juin est un dimanche, vous avez jusqu'au lundi 14 juin à minuit pour envoyer votre rétractation. Attention : la date de l'envoi de la lettre recommandée fait foi, pas la date de réception par le notaire ou l'agence.
Qui peut se rétracter et pour quels biens ?
Le droit de rétractation prévu par l'article L. 271-1 du Code de la construction et de l'habitation ne s'applique pas à tout le monde. Seul l'acquéreur non professionnel en bénéficie. Sont exclus : les marchands de biens, les SCI exerçant une activité habituelle d'achat-revente, les promoteurs immobiliers et les investisseurs professionnels. Si vous achetez en nom propre pour y habiter, vous êtes protégé. Si vous achetez dans un cadre professionnel ou via une SCI dont l'activité est l'achat-revente, vous ne l'êtes pas.
Le champ d'application couvre les immeubles à usage d'habitation et les immeubles à construire à usage d'habitation. Un local commercial, un bureau ou un terrain nu ne sont pas concernés par ce droit de rétractation spécifique. Dans ces cas, le délai de réflexion dépend des conditions prévues au contrat, et il est souvent plus court, voire inexistant.
Pourquoi se rétracter ? Les situations fréquentes
Les acquéreurs exercent leur droit de rétractation pour des raisons variées. La plus courante est le doute après réflexion : la signature a été rapide, le coup de cœur initial s'est estompé, et l'acheteur réalise que le bien ne correspond pas vraiment à ses besoins ou que l'investissement est trop lourd. Viennent ensuite les informations découvertes après coup : des problèmes de copropriété révélés par les procès-verbaux d'assemblée générale, des travaux importants votés ou en discussion, des désordres dans les parties communes non visibles lors de la visite.
Un exemple courant : des acquéreurs signent un compromis pour un appartement, puis revisitent le bien quelques jours plus tard et constatent des infiltrations d'eau dans les parties communes qu'ils n'avaient pas remarquées. En consultant les PV d'assemblée générale, ils découvrent que des travaux de ravalement ou de toiture sont en discussion pour un montant significatif. Dans ce cas, la rétractation dans les 10 jours permet de récupérer l'intégralité du dépôt de garantie, généralement 5 à 10 % du prix de vente, sans pénalité.
D'autres situations reviennent souvent : un changement de situation personnelle (mutation professionnelle, séparation, problème de santé), ou la volonté de ne pas entamer les démarches bancaires alors que l'on anticipe des difficultés de financement. Même si la condition suspensive d'obtention du prêt protège l'acheteur, certains préfèrent se rétracter avant d'engager les démarches.
Les points à vérifier avant de signer le compromis
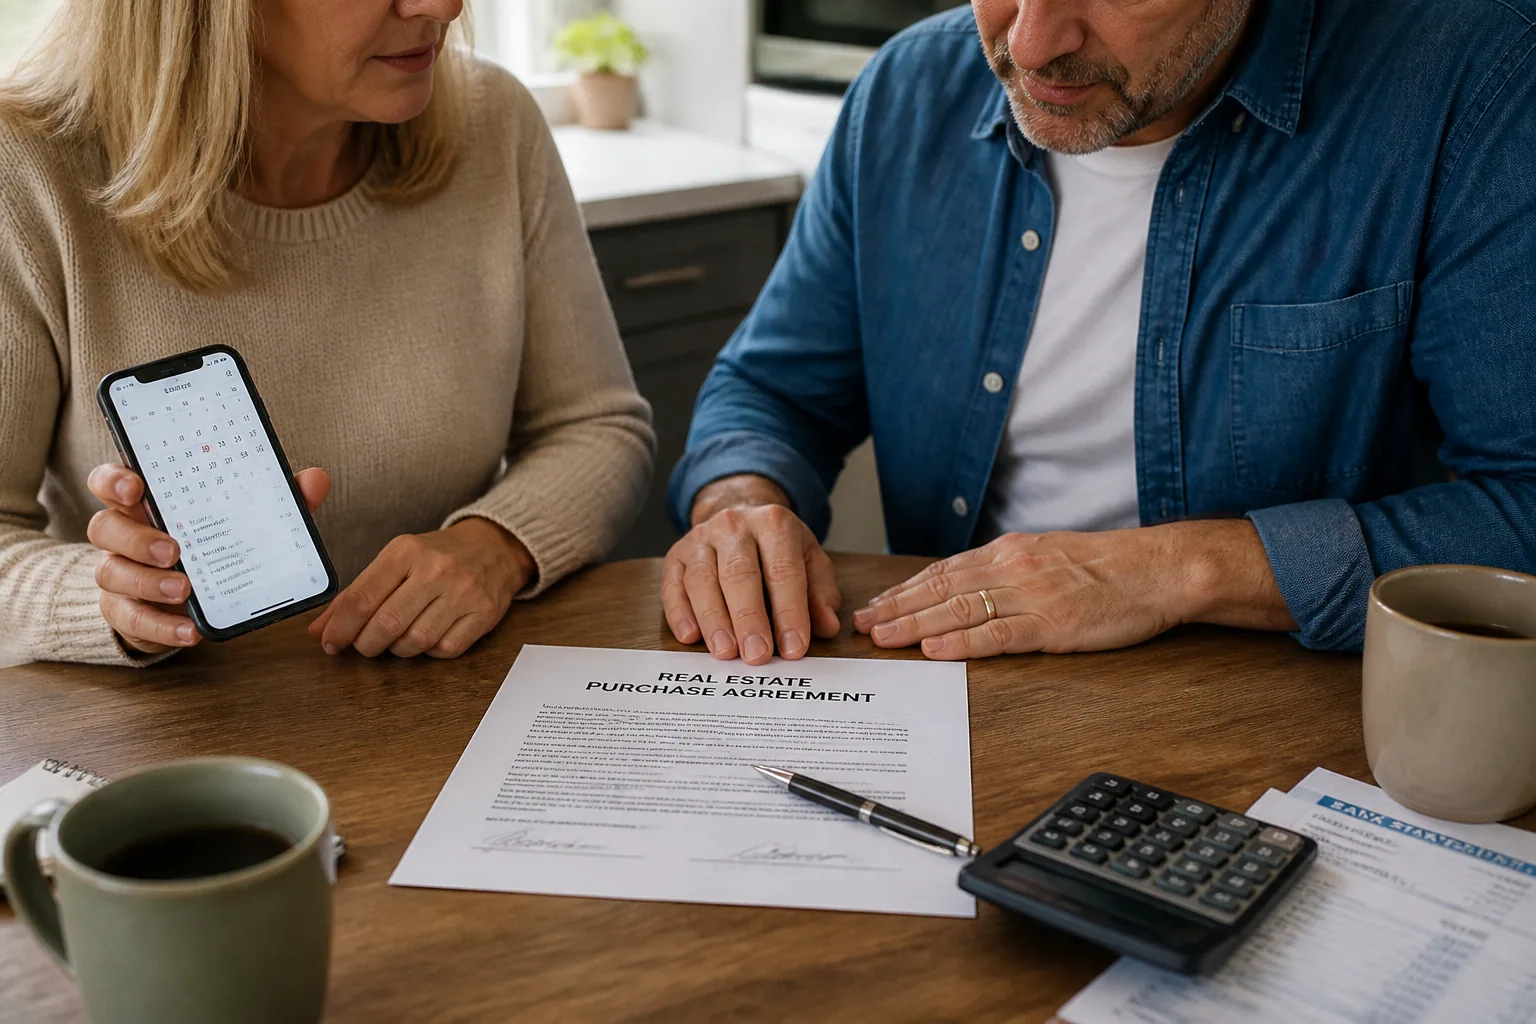
Le délai de rétractation est une protection, mais il ne remplace pas la vigilance au moment de la signature. Certaines clauses méritent une lecture attentive :
- La condition suspensive d'obtention du prêt : vérifiez le montant, le taux et la durée mentionnés. Si le compromis indique un taux trop bas par rapport au marché, la condition pourrait être jugée irréaliste et vous priver de protection en cas de refus de prêt.
- Le délai de réalisation des conditions suspensives : en général 45 à 60 jours. Passé ce délai sans réalisation, l'une ou l'autre des parties peut demander la nullité de la vente.
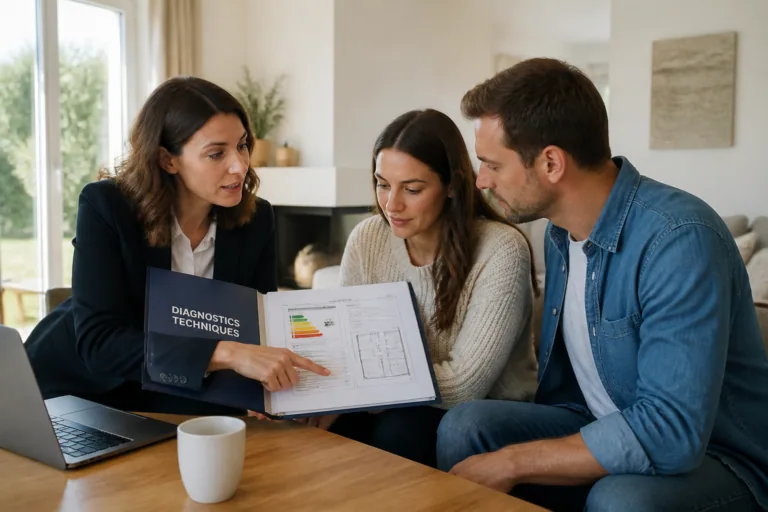
- Les diagnostics immobiliers : ils doivent être annexés au compromis. Vérifiez leur date de validité et leur contenu. Un diagnostic de performance énergétique ou un état des risques naturels périmé peut être un motif de nullité.
- Les documents de copropriété : pour un lot dans un immeuble collectif, le compromis doit mentionner la fiche synthétique, le règlement de copropriété, les PV d'assemblée générale des 3 dernières années, le carnet d'entretien et le pré-état daté établi par le syndic.
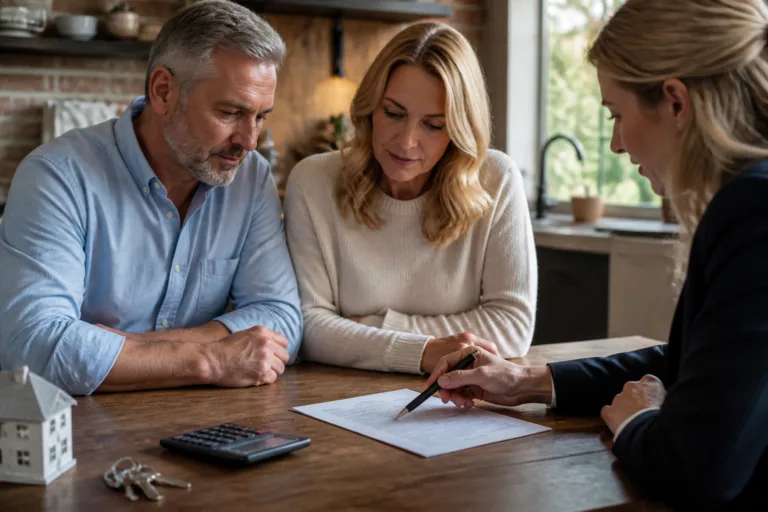
- Le dépôt de garantie : il est généralement versé entre les mains du notaire ou de l'agent immobilier. Son montant est habituellement de 5 à 10 % du prix de vente. En cas de rétractation dans le délai légal, il doit être restitué intégralement.
Un point souvent négligé : si le bien est occupé par un locataire, le compromis doit mentionner les contrats de location en cours ou les pièces justifiant le départ des anciens locataires. L'absence de ces documents peut entraîner des complications au moment de la prise de possession.
La lettre de rétractation : comment l'envoyer et que se passe-t-il ensuite ?
La rétractation doit être notifiée par lettre recommandée avec accusé de réception. Vous pouvez également utiliser la remise en main propre contre récépissé, mais la lettre recommandée reste la méthode la plus sûre pour prouver la date d'envoi. Il n'existe pas de formulaire officiel imposé : une lettre simple indiquant votre nom, la référence du compromis et votre volonté de vous rétracter suffit. Inutile de justifier votre décision : le droit de rétractation est discrétionnaire.
Après l'envoi de la lettre, le vendeur doit vous restituer le dépôt de garantie. En pratique, cette restitution intervient sous quelques jours à quelques semaines. Si le vendeur ou le notaire tarde, un simple rappel écrit suffit généralement. En cas de refus, vous pouvez saisir le tribunal judiciaire, mais cette situation reste rare.
Une fois le délai de 10 jours écoulé, l'engagement devient définitif. L'acheteur qui se rétracte après ce délai s'expose à des pénalités : il peut perdre son dépôt de garantie, et le vendeur peut exiger l'exécution forcée de la vente ou des dommages et intérêts. C'est pourquoi il est prudent de ne pas attendre le dernier jour pour envoyer votre lettre : un retard de distribution ou une erreur d'adresse pourrait vous faire rater le délai.
Le cas particulier de la promesse unilatérale enregistrée
Si la promesse unilatérale de vente est établie par acte sous signature privée, elle doit être enregistrée dans un délai de 10 jours à compter de son acceptation par l'acquéreur. L'enregistrement coûte 125 € et s'effectue auprès du service de la publicité foncière du lieu de situation du bien. Si cette formalité n'est pas respectée, la promesse est nulle et de nul effet. C'est une charge administrative qui incombe à l'une ou l'autre des parties, mais l'acheteur a intérêt à vérifier qu'elle a bien été accomplie : une promesse non enregistrée ne lui offre aucune protection.
Ce que le délai de rétractation ne protège pas
Le droit de rétractation de 10 jours est une protection réelle, mais limitée. Il ne couvre pas les vices cachés découverts après la signature : pour ceux-là, c'est la garantie des vices cachés qui s'applique, avec ses propres délais et conditions. Il ne protège pas non plus contre une erreur sur la superficie : la loi Carrez offre un recours spécifique si la surface réelle est inférieure de plus de 5 % à celle mentionnée dans l'acte.
Enfin, le délai de rétractation ne dispense pas de faire réaliser les diagnostics obligatoires avant la signature. Un acheteur qui découvre après la rétractation que le bien contient de l'amiante ou des termites ne peut pas se retourner contre le vendeur si le diagnostic était annexé au compromis et qu'il ne l'a pas lu. La lecture attentive des documents reste la meilleure protection, le délai de 10 jours n'étant qu'un filet de sécurité.
La décision à retenir : si vous avez un doute après la signature, exercez votre droit de rétractation sans attendre. Un dépôt de garantie de 36 000 € sur un bien à 720 000 € se récupère intégralement si la lettre part dans les délais. Passé ce délai, la somme est perdue et la vente peut être imposée. La fenêtre est courte, mais elle existe précisément pour vous laisser le temps de reconsidérer votre décision à froid, loin de l'ambiance de la visite et de la pression de la négociation.